Stationäre Versorgung - Das nächste Krankenhaus ist digital
Krankenhäuser – Ein Branchenüberblick
Krankenhäuser – mit nahendem Ende der Effizienzreserven stellen sich strategische Grundsatzfragen
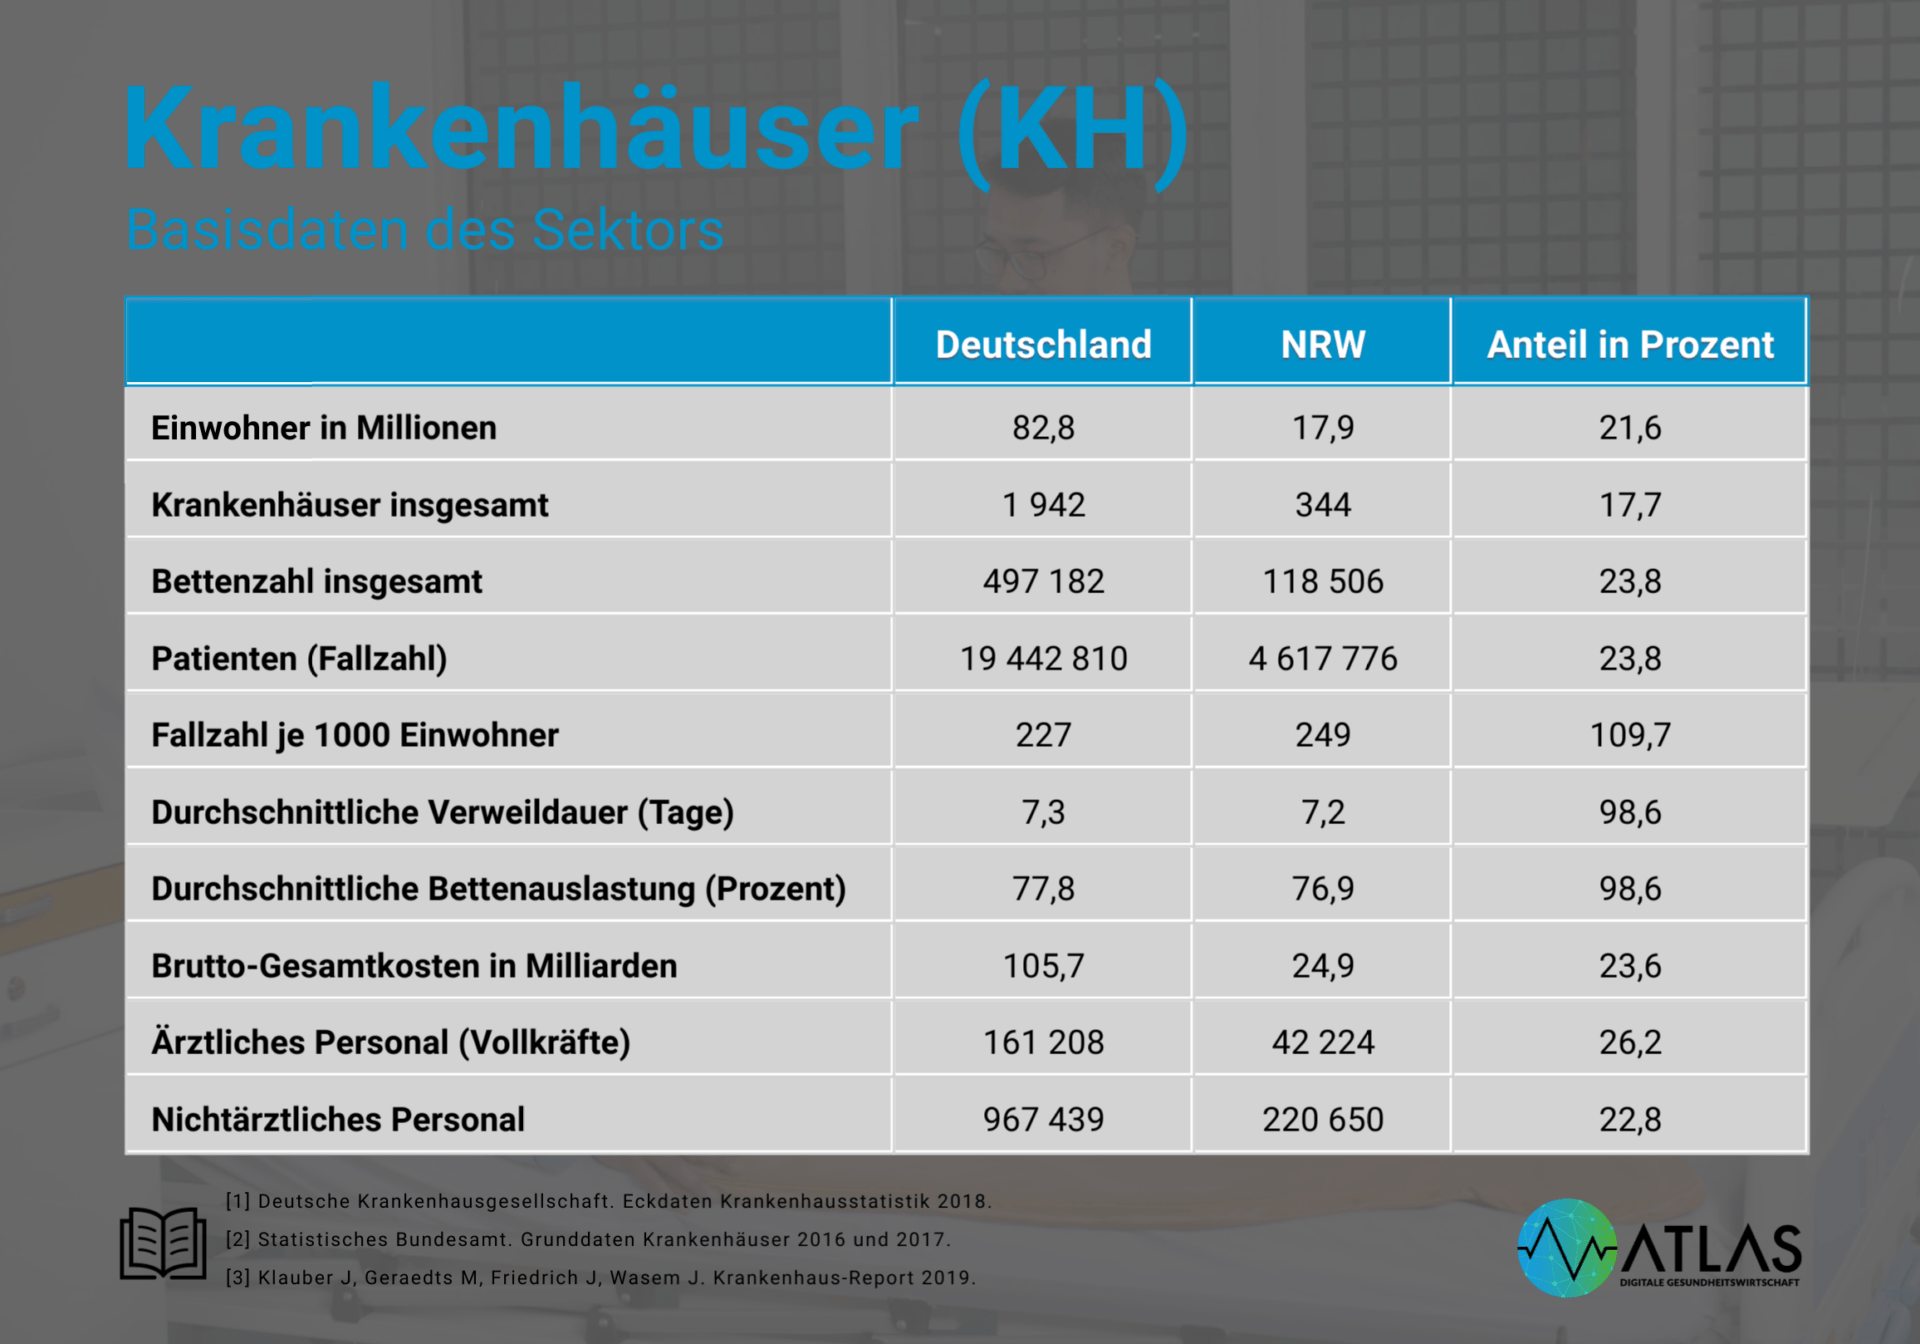
Die Mehrzahl der knapp 1900 deutschen Krankenhäuser befindet sich in privater Trägerschaft (37,8 Prozent), gefolgt von freigemeinnützigen (33,7 Prozent) und öffentlichen Krankenhäusern (28,5 Prozent) (1). Gemeinsam versorgten sie in 2019 etwa 19,4 Millionen stationäre Behandlungsfälle (2). Als Folge signifikanter Konzentrationsprozesse in den letzten Jahren (1, 3) sind eine Reduktion der Bettenzahlen, eine Verkürzung von Liegezeiten sowie Fusion, Übernahme oder Schließung unwirtschaftlicher Kliniken zu beobachten (2).
Der ökonomische Druck bleibt weiterhin spürbar: lediglich 56 Prozent der Krankenhäuer konnten in 2019 einen Überschuss erwirtschaften (4). Die abnehmende Bereitstellung von Investitionsmitteln für Krankenhäuser durch die öffentliche Hand trägt zur Entwicklung einer kritischen Infrastruktur bei (5, 6). Allein die etwa 340 Krankenhäuser in Nordrhein-Westfalen (2) weisen eine Investitionslücke von etwa einer Milliarden Euro auf (5-7). Insgesamt wird die Investitionsdefizit der letzten Jahrzehnte in Deutschland auf rund 30 Milliarden Euro geschätzt (1). Neben anhaltendem Kostensenkungsdruck sehen sich Krankenhäuser mit wachsenden Patientenanforderungen sowie einem zunehmenden Fachkräftemangel und Qualitätswettbewerb konfrontiert (3).
Erste Schritte werden gegangen
Die Implementierung und Nutzung von digitalbasierten Instrumenten und Anwendungen bietet viele Chancen, Krankenhausprozesse effizienter zu gestalten, die Vernetzung zu fördern und die Qualität der Patientenversorgung zu erhöhen (3, 8, 9).
Darüber hinaus können digital gestützte Prozesse zur Minimierung des Dokumentations- und Organisationsaufwandes die Arbeitsbedingungen für im Krankenhaussektor Beschäftigte verbessern (3, 8). Die NRW-Landespolitik hat die damit verbundenen Potenziale erkannt und plant „Das Virtuelle Krankenhaus“. Ziel des Projekts ist es, die medizinische Versorgung landesweit durch die Bündelung von Expertise in Telemedizinregionen voranzutreiben und sektorübergreifend zu vernetzen (10).
Vom Optimieren bestehender Strukturen…
Aktuell fokussieren deutsche Krankenhäuser bei Digitalisierungsfragen überwiegend klassische IT-Themen und -Projekte der Optimierung von Administration und Versorgungsprozessen (3). Beispiele dafür sind der Aufbau von zugriffs- und ausfallsicheren telemedizinischen Netzwerken und Zuweiser-Systemen zum Datenaustausch und der Terminfindung (4, 8), die digital gestützte Kapazitätenplanung oder das lokalisationsbezogene Bestandsmanagement (3).
Durch die Einführung der digitalen Patientenakte können Ärzte und Pflegekräfte auf alle für die Behandlung erforderlichen im Klinikinformationssystem hinterlegten Patientendaten ortsunabhängig zugreifen (3, 4, 8, 9). Weitere eingesetzte Softwareanwendungen sollen dabei helfen, die Patientensicherheit zu erhöhen, etwa im Bereich der Arzneimitteltherapiesicherheit (3, 4, 9).
… zum digitalen Krankenhaus der Zukunft
Mit Blick auf die Zukunft werden eine Vielzahl an weiteren digitalen Ansätzen im Krankenhaussektor erprobt – von Bots als Kliniklotse über Befundungs- und Entscheidungsunterstützung mit Nutzung künstlicher Intelligenz (8, 9) (zusätzliche interne Verlinkung: „Ist KI der bessere Radiologe?“) bis zu computergestützter Chirurgie oder dem Einsatz von Robotik in der Krankenhauslogistik (3, 8).
Im Ergebnis entstehen im Kontext der digitalen Transformationsprozesse neue Geschäftsmodelle, die Krankenhäusern zusätzliche Einnahmen versprechen. So ist etwa davon auszugehen, dass Krankenhäuser in Zukunft noch stärker Präventions- oder Behandlungsangebote über Telemedizin anbieten werden (3).
Digitalkompetenz, Intrapreneurship und Cyber-Security
Digitalisierung und E-Health eröffnen Chancen für Klinikprozesse und die damit verbundene Arzt-Patienten-Kommunikation (7, 8). Gleichzeitige Herausforderungen bilden Fragen der Anwenderakzeptanz (3, 9), mangelnde Kenntnisse über das IT-Potential durch Entscheider (3), geringes Intrapreneurship (Unternehmergeist geprägtes Handeln) der IT-Leitung (3) sowie ein mangelnder Einbezug von Anwendern und Patienten in Entwicklung und Implementation (9).
Eine sektorenübergreifende Kernproblematik bleibt: Je mehr Abläufe mit sensiblen Krankheitsdaten digitalisiert werden, desto wichtiger werden Fragen der Cyber-Security und des IT-Sicherheitsmanagements (4, 7, 9). Krankenhäuser werden sich aus diesem Grund in Zukunft auch als attraktiver Arbeitgeber für IT-(Sicherheits-) Fachkräfte positionieren müssen (4).
Fazit
Krankenhäuser sind informationsgetriebene Unternehmen und können erheblich durch die digitale Transformation profitieren (3). Wesentliche Umsetzungshürden sind die Finanzierung von Digitalmaßnahmen, die vorab durchzuführende Prozessoptimierung, eine strategische Ausrichtung in Einklang mit Patienten- und Mitarbeiteransprüchen sowie Maßnahmen zur IT-Sicherheit und zum Patientendatenschutz. Um Behandlungsabläufe über Krankenhausgrenzen hinaus zu digitalisieren, bedarf es auch weiterer Maßnahmen in anderen Bereichen der Gesundheitsversorgung (3).
Mehr über die Herausforderungen der deutschen Krankenhäuser
Kennzahlen der Krankenhäuser in Deutschland und Nordrhein-Westfalen
[ ](https://www.atlas-digitale-gesundheitswirtschaft.de/wp-content/uploads/2019/12/Krankenhaus-Sektor-Grafik-2.png)
Digitalisierung muss bezahlt werden. Aber wie?
Ein Grundproblem ist, dass Digitalisierungsmaßnahmen zunächst mit teils großen Vorabinvestitionen verbunden sind. Die anhaltende Kürzung der Krankenhausförderung durch die Länder hat in den letzten Jahren zu einem deutlichen Defizit bei der Investitionsförderung im Krankenhaussektor geführt (5, 6). Von den 2017 investierten knapp sieben Milliarden Euro mussten die Kliniken 55 Prozent aus nichtöffentlichen Mitteln beziehen (4). Krankenhäuser in Nordrhein-Westfalen sind mit einer Investitionslücke von einer Milliarde Euro (2014) belastet (6, 7).
Hautproblem ist, dass aus Digitalisierungsmaßnahmen resultierende Ertrags- und Einsparpotentiale nicht immer sofort quantifizierbar und ersichtlich sind, was zu einer Unterbudgetierung für digitale Investitionsmaßnahmen führen kann (8). Vor diesem Hintergrund ist davon auszugehen, dass die flächendeckende Umsetzung einer digitalen Krankenhausversorgung nur verzögert gelingen wird (5, 6). Alternativ besteht die Forderung, ein zeitlich befristetes Programm zur Investitionsförderung der Digitalisierung der Krankenhäuser (3, 7) sowie neue Finanzierungsmodelle für digitale Innovations- und Betriebskosten zu etablieren (3).
Organisationale Vorarbeiten nötig
Die durch Digitalisierungsmaßnahmen erhoffte Steigerung der Prozesseffizienz und Behandlungsqualität wird als große Chance angesehen (8, 11). Bevor Klinikprozesse digital abgebildet werden können, gilt es diese zunächst zu standardisieren (3, 8). In vielen Krankenhäusern sind hierfür noch Vorarbeiten zu erledigen, u. a. da bisher oftmals nur Teilprozesse betrachtet bzw. Insellösungen für Bereiche erarbeitet wurden. In der Folge kann eine mangelnde Kompatibilität von (IT-) Systemen die Prozesserfassung und -steuerung beeinflussen (8). Die gesundheitsökonomische Relevanz (Zeit, Kosten, Qualität) kann so nicht ausreichend dargestellt (3), Maßnahmen zur Verbesserung der Behandlungsqualität nicht erarbeitet und letztendlich eine digitale Lösung nicht eingeführt werden (8).
Darüber hinaus können Investitionen in die organisationale IT-Strukturierung sowie die damit verbundene Konsolidierung krankenhausumfassender und berufsgruppenübergreifender digitaler Prozesse die Arbeitgeber- und Patientenattraktivität steigern (3). Wird weiterhin der IT-Zugang für vor- oder nachgelagerte Einrichtungen (wie etwa ambulante Praxen oder Reha-Kliniken) durch sog. interoperable Prozessketten (9) geöffnet, kann die Wirkung schließlich vervielfacht werden. Hauptvoraussetzung dafür ist ein Krankenhausinformationssystem mit der elektronischen Patientenakte im Zentrum (3).
Wenige Kliniken haben Digital-Strategie
Voraussetzung dafür, dass Kliniken bei knappen Ressourcen geeignete digitale Lösungen einführen können, ist eine krankenhausweite Digitalstrategie (3). Trotz der enormen Bedeutung haben nur knapp die Hälfte der Häuser eine Digitalstrategie (3, 8, 9). Es wird vermutet, dass deswegen vor allem kleine Häuser (auch aufgrund eines relativ höheren Investitionsanteils) weniger Digitalisierungsprojekte erfolgreich umsetzen (8).
Eine Digitalstrategie erscheint auch deshalb wichtig, da mit der Strategie ganz verschiedene Prozesse berücksichtigt werden können. Bestandteile können so etwa auch digitale Aus- und Fortbildungsmaßnahmen (7), Arbeitsbedingungen sowie eine bessere Partizipation der Klinikmitarbeiter (9) beinhalten.
Schutz von Patientendaten im Mittelpunkt
In Deutschland besitzt der Schutz von Patientendaten einen großen Stellenwert (8). Damit einhergehende Vorgaben, etwa aus dem IT-Sicherheitsgesetz oder der Datenschutzverordnung der Europäischen Union, sind bei der Einführung von Sicherheitsmanagementsystemen und Cyber-Security-Maßnahmen stets zu beachten (4). Die Umsetzung ist im Krankenhaus angesichts des teils niedrigen Stellenschlüssels in den Klinik-IT-Abteilungen problematisch (3, 4, 9). Ein Fünftel der Häuser wird als kritische Infrastruktur eingestuft, viele Kliniken bauen präventiv ihre Sicherheitssysteme aus (4).
Investition und das Recruiting von IT-Fachkräften gewinnt somit noch mehr an Bedeutung (3, 4). Krankenhäuser können durch intensivierte Zusammenarbeit von Klinik- und IT-Führung gewährleisten, dass die digitale Transformation im Sinne der Krankenhausziele unter Berücksichtigung der veränderlichen, externen Rahmenbedingungen zum Patientendatenschutz erfolgt (3).
Quellen
- Deutsche Krankenhausgesellschaft. Eckdaten Krankenhausstatistik 2018. Berlin: Deutsche Krankenhausgesellschaft; 2019.
- Statistisches Bundesamt. Grunddaten Krankenhäuser 2016 2017. Berlin: Statistisches Bundesamt (Destatis); 2021. zum Original
- Klauber J, Geraedts M, Friedrich J, Wasem J. Krankenhaus-Report 2019. Berlin; 2019. zum Original
- Blum K, Löffert S, Offermanns M, Steffen P. Krankenhaus Barometer Umfrage 2020. Düsseldorf: Deutsches Krankenhausinstitut e.V.; 2020. zum Original
- Augurzky B, Janßen-Timmen R, Pilny A, Rappen H, Wuckel C. Investitionsbarometer NRW. Essen: Rheinisch-Westfälisches Institut für Wirtschaftsforschung; 2016. zum Original
- Bündnis für gesunde Krankenhäuser. Die Investitionssituation in NRW: Webpage; 2015. zum Original
- Deutsche Krankenhausgesellschaft. POSITIONEN der Deutschen Krankenhausgesellschaft (DKG) für die 19. Legislaturperiode des Deutschen Bundestags. Berlin: Deutsche Krankenhausgesellschaft e. V. (DKG); 2017. zum Original
- Hehner S, Liese K, Loos G, Möller M, Schiegnitz S, Schneider S, et al. Digitalisierung in deutschen Krankenhäusern Eine Chance mit Milliardenpotenzial für das Gesundheitssystem. McKinsey&Company; 2018. zum Original
- Hübner U, Esdar M, Hüsers J, Liebe J, Rauch J, Thye J, et al. IT-Report Gesundheitswesen Schwerpunkt Krankenhäuser. Osnabrück: Hochschule Osnabrück University of Applied Science; 2018. zum Original
- Ministerium für Arbeit Gesundheit und Soziales des Landes Nordrhein-Westfalen. Virtuelles Krankenhaus NRW. Düsseldorf: Pressestelle des Ministeriums für Arbeit, Gesundheit und Soziales; 2019. zum Original
- Klingbeil D. Die Potentiale sind erkannt. Rochus Mummert; 2018. zum Original