Die Rolle der Krankenversicherung in der digitalen Transformation
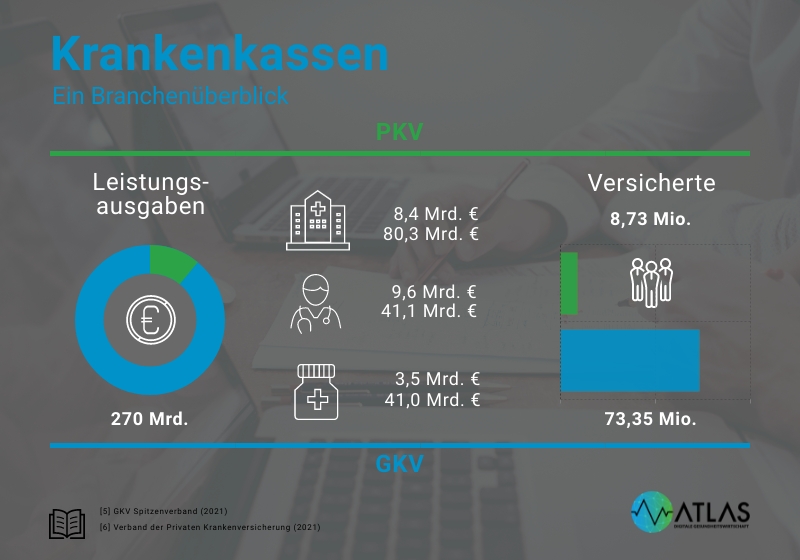
Seit den 1970er Jahren ist die Anzahl der gesetzlichen Krankenversicherungen in Deutschland infolge politischer Anpassungen und ökonomischer Konzentrationsprozesse von über 1.000 auf aktuell noch 103 gesetzliche Krankenversicherungen gesunken (1). Hinzu kommen 50 private Krankenversicherungen (2), bei denen private Krankenvollversicherungen mit 8,73 Millionen abgeschlossenen Versicherungen einen deutlich geringeren Anteil ausmachen als private Zusatzversicherungen mit 26,68 Millionen (3). Rund 88,2 Prozent der Bevölkerung sind derzeit gesetzlich und ca. 10,5 Prozent privat krankenversichert, weitere 1,3 Prozent sind nicht oder anders krankenversichert, etwa als Sozialhilfe- oder Unterhaltsempfänger (4).
Gleichzeitig ist das insgesamt von Krankenversicherungen finanzierte Leistungsvolumen in den letzten Jahren stetig auf im Jahre 2019 zuletzt rund 270 Milliarden Euro gewachsen. Von diesem Leistungsvolumen entfällt ca. ein Drittel auf die stationäre Behandlung, gefolgt von ambulant-ärztlicher Behandlung, Arzneimittelversorgung, Krankengeld und zahnärztlicher Behandlung (5, 6). Die nach Versichertenzahl aktuell größten gesetzlichen Krankenversicherungen sind die Techniker Krankenkasse (10,7 Millionen Versicherte), die BARMER (8,8 Millionen) und die DAK Gesundheit (5,6 Millionen) (7).
Krankenkassen – Ein Branchenüberblick
Finanzierungsstrukturen wirken auf Wettbewerb
GesundheitsausgabenZu den Gesundheitsausgaben zählen Güter und Dienstleistungen sowie Investitionen im Gesundheitssektor, bei denen medizinisches oder pflegerisches Wissen erforderlich ist und dafür entsprechende Technologien angewandt werden, um Gesundheit zu fördern und Krankheit zu verhindern. Anhand des prozentualen Anteils der Gesundheitsausgaben am Bruttoinland…zum Glossar der Krankenversicherungen in Deutschland sind hoch. Dies ist und war Grund für Fusionen in der GKV und Zusatzversicherungszweige in der PKV. Um die Finanzierung der GKV-Kosten zu sichern, und kostendeckend wirtschaften zu können, wurde bereits 1994 der RisikostrukturausgleichDer Risikostrukturausgleich (RSA) ist ein komplexes, gesetzlich verankertes Ausgleichsystem zwischen den Gesetzlichen Krankenversicherungen (GKV). Er besteht seit 1994 und wurde ab 2009 morbiditätsorientiert ausgerichtet, weshalb er die erweiterte Bezeichnung Morbi-RSA führt. Für Krankenkassen, welche generell ungleiche Versichertenstrukturen aufwe…zum Glossar (RSA)Der Risikostrukturausgleich (RSA) ist ein komplexes, gesetzlich verankertes Ausgleichsystem zwischen den Gesetzlichen Krankenversicherungen (GKV). Er besteht seit 1994 und wurde ab 2009 morbiditätsorientiert ausgerichtet, weshalb er die erweiterte Bezeichnung Morbi-RSA führt. Für Krankenkassen, welche generell ungleiche Versichertenstrukturen aufwe…zum Glossar eingeführt (8).
In der GKV gilt der Grundsatz der freien Kassenwahl sowie ein KontrahierungszwangDer Kontrahierungszwang beinhaltetet die gesetzliche Pflicht ein Vertragsangebot annehmen zu müssen. Für die gesetzlichen Krankenversicherungen gilt der Kontrahierungszwang bei der Aufnahme neuer Versicherungsnehmer. Die gesetzlichen Krankenversicherungen haben daher nicht die Möglichkeit, einen potenziellen Versicherungsnehmer aufgrund von Morbidi…zum Glossar seitens der Versicherungen. Daher ist der RSADer Risikostrukturausgleich (RSA) ist ein komplexes, gesetzlich verankertes Ausgleichsystem zwischen den Gesetzlichen Krankenversicherungen (GKV). Er besteht seit 1994 und wurde ab 2009 morbiditätsorientiert ausgerichtet, weshalb er die erweiterte Bezeichnung Morbi-RSA führt. Für Krankenkassen, welche generell ungleiche Versichertenstrukturen aufwe…zum Glossar aus wettbewerblicher Sicht essentiell (8). Somit werden Versicherte in der GKV zwar nicht nach Risiken selektiert, den Krankenversicherungen werden jedoch für jeden Versicherten risikogebunden Ausgaben finanziert (9). Durch diese Form der einheitlichen Kostendeckung findet Wettbewerb nicht über Preise, sondern über Angebote außerhalb des in der GKV festgelegten Leistungskataloges statt.
Die PKV finanziert ihre Ausgaben direkt über Prämien ihrer Versicherten. Diese sind, abgesehen vom im Jahr 2009 eingeführten Basistarif, abhängig vom (Eintritts)Alter und individuellem Risiko der Versicherten und unterliegen nicht dem KontrahierungszwangDer Kontrahierungszwang beinhaltetet die gesetzliche Pflicht ein Vertragsangebot annehmen zu müssen. Für die gesetzlichen Krankenversicherungen gilt der Kontrahierungszwang bei der Aufnahme neuer Versicherungsnehmer. Die gesetzlichen Krankenversicherungen haben daher nicht die Möglichkeit, einen potenziellen Versicherungsnehmer aufgrund von Morbidi…zum Glossar (9). Zu erstattende Leistungen hängen vom Versicherungsumfang des vereinbarten privaten Tarifs ab. Somit stehen private Krankenversicherungen bzgl. Preis und Leistung im Wettbewerb zueinander (10).
Das Sicherstellen von Effizienz als relevante Ergebnisgröße ist sowohl in der PKV als auch GKV grundlegend. Mittelverschwendung soll vermieden und Versicherte im Gesundheitssystem gesteuert werden (9). Hier können sinnvolle digitale Angebote potentiell helfen. Durch gesteigerten Wettbewerb wird eine entsprechende Strategieplanung bei Krankenversicherungen essentiell. Möglichkeiten und Freiheiten zur Diversifizierung des Leistungsangebotes werden beispielsweise durch Gesetzesinitiativen wie das Digitale Versorgungs-GesetzDas Digitale-Versorgungs-Gesetz ermöglicht es, Gesundheitsanwendungen zu Lasten der gesetzlichen Krankenversicherung zu verschreiben, nachdem diese vorab vom Bundesinstitut für Arzneimittel und Medizinprodukte (BfArM) überprüft wurden. Zusätzlich werden Apotheken und Krankenhäuser dazu verpflichtet, sich an die Telematik Infrastruktur anzuschließen…zum Glossar (DVG) geschaffen (11).
Digitalisierung in der Krankenversicherung: Neuer Wein in alten Schläuchen
Gesetzliche und Private Krankenversicherungen repräsentieren und finanzieren den Kernbereich der Gesundheitswirtschaft: die klassische Gesundheitsversorgung (12). Allgemein und auch speziell im Digitalisierungskontext ist die Regulation in diesem Bereich eine der größten Herausforderungen. Sie stellt nicht nur für in die Branche eintretende Akteure, die durch neue Produkte und Prozesse bestehende technische Systeme ergänzen, eine Hürde dar. Sie bietet auch Playern der – vor allem gesetzlichen – Krankenversicherungen einen engen Rahmen, in dem sie Innovationen umsetzen und anbieten können (13). Im Zuge der Digitalisierung und im Umfeld sensibler Sozialdaten, Behördenaufsicht und einem definierten Leistungskatalog, haben sich daher in den letzten Jahren neue Handlungsfelder für Krankenversicherungen ergeben.
Hierzu zählen unter anderem folgende Bereiche (14, 15):
- Neue Leistungsangebote: entstehen insbesondere durch die Entwicklung und Integration neuer technologiebasierter Produkte und Anwendungen für die Versicherten wie etwa Medizin-Applikationen (Apps)Als mobile Applikationen (Apps) zählen digitale Anwendungen bzw. Programme, welche nicht an stationäre Geräte wie PC’s gebunden, sondern komprimiert auf mobilen Endgeräten wie beispielsweise Smartphones oder Tablets ausführbar sind. Da es sich bei Apps um eigenständige, in sich geschlossene Software handelt, die mobil anwendbar ist, sind die von Nu…zum Glossar oder -Software.
- Neue Kommunikationswege: AppsAls mobile Applikationen (Apps) zählen digitale Anwendungen bzw. Programme, welche nicht an stationäre Geräte wie PC’s gebunden, sondern komprimiert auf mobilen Endgeräten wie beispielsweise Smartphones oder Tablets ausführbar sind. Da es sich bei Apps um eigenständige, in sich geschlossene Software handelt, die mobil anwendbar ist, sind die von Nu…zum Glossar oder Webportale ermöglichen eine orts- und tageszeitunabhängig Kommunikation mit und Bereitstellung von Informationen für Versicherte. Im Zuge einer Digitalisierung der Verwaltung wird auf diese Weise der Kundenservice ausgebaut.
- Mehr Rechtssicherheit: Gesetzliche Vorgaben wie etwa solche zur elektronischen Gesundheitskarte oder dem elektronischen Heilberufeausweis können digital abgebildet und ihr Einsatz elektronisch dokumentiert werden.
- Neue regulative Methodik: Mitwirken an bzw. Vorantreiben von Evaluationsinstrumentenentwicklung zum Nachweis der Effizienz- und Qualitätskriterien (9).
In der Gesamtschau ergibt sich für Krankenversicherungen als Akteure einer verwaltungs- und organisationsintensiven Branche eine neue Handlungsprämisse: Insbesondere zur Erweiterung des Leistungsangebotes gilt es mit bestehenden Möglichkeiten am Einsatz digitaler Lösungen zu arbeiten und die sich ändernden politischen Vorgaben aufzugreifen.
Sektorfremde Akteure als Technologie-Treiber
Um die angeführten Potenziale heben zu können, bedarf es auf Versicherungsseite des entsprechenden digitalen Know Hows. Die Umsetzung und Implementierung von Maßnahmen bzw. die Einbindung von extern angebotenen digitalen Lösungen erfordern auch veränderte unternehmensinterne Strategien und Arbeitsorganisationen (14). Besonders wichtig beim Einsatz dieser digitalen Technologien ist dabei stets der Patienten- bzw. Sozialdatenschutz.
Insbesondere die Zusammenführung der in den letzten Jahrzehnten entwickelten TelematikinfrastrukturDie Telematikinfrastruktur (TI) ermöglicht eine digitale Vernetzung aller Beteiligten im Gesundheitswesen, die an der Versorgung gesetzlich Versicherter teilnehmen wie Ärzte, Psychotherapeuten, Krankenhäuser, Apotheken und Krankenkassen. Medizinische Informationen können schneller, einfacher und sicher untereinander ausgestaucht werden.zum Glossar (TI) stellt für Krankenversicherungen eine große Herausforderung dar. Die TI als digitales Netz des Gesundheitsweisens muss etabliert und in laufende Prozesse integriert werden (16). Trotz vergleichsweise hoher Regulierungsvorgaben ist vor dem Hintergrund der Digitalisierung davon auszugehen, dass zeitgleich zunehmend weitere Akteure in den digitalen Versicherungsmarkt eintreten (13).
Für die Durchführung der IT-Projekte bzw. bei Einbindung neuer Anwendungen in die bereits bestehenden IT-Plattformen haben sich in der Praxis interprofessionelle Projektteams etabliert, die oftmals unter Einsatz agiler Projektmanagement-Methoden arbeiten. Dies beinhaltet auch Kooperationen mit externen, sektorfremden Akteuren (13, 14). Hierzu können etwa Insure-Techs, Digital HubsUnter Digital Hubs sind im Deutschen digitale Knotenpunkte zu verstehen. Verschiedene Akteure wie Start-ups, mittelständische Unternehmen und Forschungseinrichtungen kommen an dieser Sammelstelle mittels intelligenter Vernetzung zusammen, damit innovative Produkte und Dienstleistungen entwickelt und gefördert werden können. Zudem bieten die Digital…zum Glossar oder Akzeleratoren zählen, die digitale Produkte zur Problemlösung entwickeln.

Kontakt
E-Mail:
atlas-itg@uni-wh.deInnovation im Gesundheitswesen
Alfred-Herrhausen-Straße 50
58448 Witten, Deutschland