Zukunft deutscher Pharma-Unternehmen und internationale Entwicklungen
Die deutsche Pharmabranche – konzentrierter Markt mit hoher Exportquote
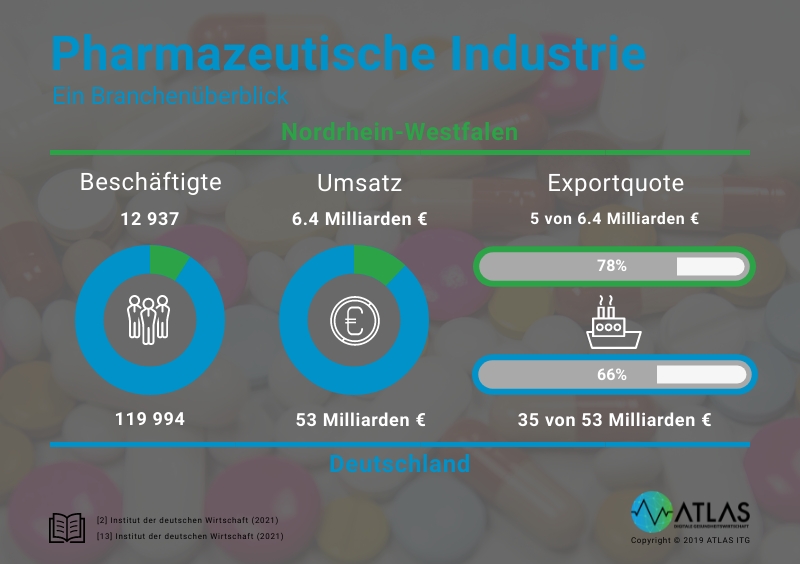
Pharmazeutische Unternehmen erwirtschafteten in 2021 auf dem deutschen Gesundheitsmarkt mit rund 120 000 Beschäftigten einen Gesamtumsatz von 53 Milliarden Euro (1). Der größte Anteil davon entfällt auf Arzneimittel aus den Bereichen Onkologie und Diabetologie sowie auf Präparate gegen Autoimmunkrankheiten und Schmerzen (2). Die deutsche Pharmabranche ist (im Gegensatz zur Medizintechnik) in erster Linie durch einige wenige (exportstarke) Großhersteller gekennzeichnet, die den Großteil des Umsatzes erzielen (1). Hierzu gehören unter anderem Bayer, Boehringer Ingelheim und Merck (3).
Gemessen am Investitionsanteil zählt die Pharmabranche zu einer der forschungsintensivsten in Deutschland (3). Künftige Innovations- und Wachstumschancen sehen die Hersteller besonders in den Bereichen Onkologie, Immunologie/Entzündung sowie Infektionskrankheiten (2, 3). Aktuell ist speziell in diesen Behandlungsfeldern die Mehrheit der von deutschen Herstellern eingeführten Präparate und der sich aktuell in der Entwicklungsphase befindlichen biopharmazeutischen Wirkstoffe zu verorten (2, 4).
Pharmazeutische Industrie – Ein Branchenüberblick
Von Masse zu Klasse – strategische Neuausrichtung
International betrachtet ist die Branche der pharmazeutischen Unternehmen durch Übernahmen und Neuausrichtungen der Unternehmensportfolios gekennzeichnet. Zwei wesentlichen Fragen gilt es in diesem Kontext nachzugehen: Was sind die Treiber dieser Transformation und welche Strategien werden verfolgt?
Pharma auf Steroiden – Nebenwirkungen überwiegen
Die Treiber der Transformation sind historisch bedingt: Zwischen 1990 und 2000 bestand die Strategie der multinationalen forschenden pharmazeutischen Unternehmen maßgeblich aus einer Wachstums- und Diversifizierungsstrategie. Es wurde angenommen, dass eine möglichst breite Marktabdeckung für den Unternehmenserfolg zuträglich ist. Mittels Unternehmenszukäufen, im Fachjargon als Merges and Aquisition bezeichnet (M&A),Der Begriff Mergers & Acquisitions bedeutet wörtlich übersetzt Fusion & Akquisition. In der Wirtschaft stehen die Begriffe für Unternehmensfusionen und Unternehmenskäufe. Bei einem Merger fusionieren in der Regel zwei voneinander unabhängige Unternehmen oder Unternehmensteile zu einem Unternehmen. Bei einer Acquisitions wird ein Unternehmen…zum Glossar sowie immensen Investitionen in Forschung und Entwicklung (F&E) wurden teils sehr unterschiedliche Indikationsgebiete respektive Marktsegmente der Grundversorgung bearbeitet (5-8). Im Gegensatz zu den Erwartungen der Industrie führte diese „Bigger is better“ Strategie u. a. zu multiplen F&E-Einrichtungen und Produktionsstätten, die insgesamt keine positiven Skalen- und Synergieeffekte generierten (5, 9). Folglich stiegen die Kosten, während die Produktivität abnahm (5, 6, 8-10). Exemplarisch stiegen die durchschnittlichen Kosten der klinischen Forschung und Entwicklung eines Medikaments von 1970 bis 1990 um 16,8 Prozent (11).
Pharma möchte definierter sein
Um dieser Kostensteigerung entgegenzuwirken und die Effizienz zu erhöhen, verfolgt die Pharmaindustrie seit Ende der 2000er Jahre eine gegensätzliche Strategie: Die Unternehmen werden schlanker und fokussieren sich stärker auf ihr Kerngeschäft. Erfolgreiche Geschäftsbereiche werden weiterentwickelt, während periphere Geschäftseinheiten abgestoßen werden (5, 6). Exemplarisch vollzogen GlaxoSmithKlein (GSK) und Novartis ein Tauschgeschäft, um eine höhere Spezialisierung ihres Geschäftsmodells durch die Fokussierung auf bestimmte Indikationsgebiete zu erreichen: GSK übernahm Teile des Impfgeschäfts von Novartis. Novartis kaufte im Gegenzug das Onkologiegeschäft von GSK auf (5).
Forschung – zur richtigen Zeit am richtigen Ort
Die Neuausrichtung der Strategie prägt auch die F&E-Struktur der Unternehmen. Einerseits werden verstärkt Open InnovationIm Allgemeinen wird Open Innovation als die „Nutzung zielgerichteter Zu- und Abflüsse von Wissen zur Beschleunigung interner Innovation bzw. zur Erweiterung der Märkte für die externe Nutzung von Innovation“ definiert. Das Modell unterscheidet zwischen zwei Ausprägungen, die sich maßgeblich durch die Richtung des Informationsflusses unt…zum Glossar Ansätze verfolgt. Zum Beispiel platzieren die Unternehmen ihre F&Es-Einrichtungen bewusst in den Hotspots der Forschungsszene, beispielsweise in Boston, San Francisco oder Shanghai (5, 6, 8, 12). Der Standortvorteil ergibt sich aus der Möglichkeit einer vereinfachten Kooperation mit externen Forschern, die zunehmend in einen kollaborativen Innovationsprozess eingebunden werden. Andererseits wird die Forschung und Produktion ausgelagert. Um Innovationen zu entwickeln, nutzen die Unternehmen zunehmend externe Dienstleister für die Erforschung oder Produktion von Arzneimitteln, sogenannte Contract Research OrganizationsContract Research Organizations (CROs) sind externe Dienstleistungsunternehmen, die beispielsweise von Unternehmen aus der Pharma-, Biotechnologie- oder Medizinprodukteindustrie beauftragt werden, klinische Studien und andere forschungsunterstützende Dienstleistungen in deren Namen durchzuführen. Dies ermöglicht den Auftraggebern die sichere und ef…zum Glossar (CRO)Contract Research Organizations (CROs) sind externe Dienstleistungsunternehmen, die beispielsweise von Unternehmen aus der Pharma-, Biotechnologie- oder Medizinprodukteindustrie beauftragt werden, klinische Studien und andere forschungsunterstützende Dienstleistungen in deren Namen durchzuführen. Dies ermöglicht den Auftraggebern die sichere und ef…zum Glossar oder Contract Facturing Organizations (CMOs) (5, 8).
Von Grund- zur Spezialversorgung
Nicht allein der Forschungsstandort verlagert sich, sondern auch der Forschungsfokus: In der Vergangenheit wurden im Durchschnitt 80 Prozent der Umsätze in der primären Gesundheitsversorgung generiert (5). Aufgrund regulatorischer Veränderungen, insbesondere der Vergütung sowie des technischen Fortschritts, entwickeln Unternehmen verstärkt Spezialbehandlungen, die Patientenpopulationen mit einem hohen Leidensdruck adressieren (5, 6, 13). Fokussiert werden beispielsweise Anwendungen der Personalisierten MedizinBei der Präzisionsmedizin oder auch personalisierten Medizin stehen die individuellen Merkmale und Umstände eines Patienten im Fokus. Die „maßgeschneiderte Therapie“ wird auch als Medizintrend des 21. Jahrhunderts betrachtet. Praktisch bedeutet Präzisionsmedizin, dass im genetischen Code eines Patienten durch genetische Sequenzierung – die Analyse…zum Glossar im Onkologiebereich (14).
Internationalisierung – von West zu Ost
Ein weiterer Aspekt des Strategiewechsels ist die zu beobachtende Internationalisierung durch eine zunehmende Sättigung der etablierten Absatzmärkte (5, 13). Während in den 90er Jahren besonders Nordamerika und Europa die führenden Märkte der Pharmaindustrie waren, fokussieren sich die Unternehmen zunehmend auf die Wachstumsmärkte Asien, Lateinamerika, Russland, Mittlerer Osten und Afrika (5, 13). Mittlerweile erwirtschaften die Unternehmen 25 bis 35 Prozent der Umsätze in den Wachstumsmärkten, während es im Zeitraum der 90er Jahre maximal 20 Prozent waren. Gleichzeitig nehmen die Verkäufe in Europa und Nordamerika, maßgeblich getrieben durch die MarktsättigungDie Marktsättigung ist eine ökonomische Kennzahl, die die Wachstumschancen eines neuen oder bestehenden Produktes in einem Markt angibt. Vereinfacht wird sie durch die Division des Marktvolumens durch das Marktpotenzial berechnet und mit 100 multipliziert. Ist ein Markt gesättigt wird davon ausgegangen, dass nur wenige neue Produkte abgesetzt werde…zum Glossar und/oder regulatorische Veränderungen, leicht ab (5).
Fokussiertes, differenziertes Wachstum zum Erfolg
Aufgrund des hohen Innovations- und Kostendrucks wird die pharmazeutische Industrie zukünftig weiterhin eine differenzierte M&A-Strategie nutzen, um eine effiziente Optimierung der Produkt-Pipeline zu erreichen. Die entwickelten oder aufgekauften Produkte sollten möglichst auf lokale Kundenbedürfnisse und Krankheitsausprägungen zugeschnitten sein, um eine optimale Marktdurchdringung in der Spezialversorgung zu erreichen. Dies gilt für regionale und internationale Strategien. Die externe Innovationsstrategie kann zusätzlich durch die Nutzung innovativer Ökosysteme unterstützt werden. Um die Möglichkeiten digitaler Technologien für die Umsetzung der skizzierten Strategie kennenzulernen, geht es an dieser Stelle weiter mit dem Artikel Pharma: Beyond the pill – Digitale Transformation einer forschungsintensiven Branche.

Kontakt
E-Mail:
atlas-itg@uni-wh.deInnovation im Gesundheitswesen
Alfred-Herrhausen-Straße 50
58448 Witten, Deutschland